Die meisten Familien starten mit dem Thema Taschengeld zum Schuleintritt. Es beginnt meist mit kleinen Beträgen, Münze für Münze, und einem festen Auszahlungstag. Wie viel Geld in welchem Alter passend ist, gehört trotzdem zu den am häufigsten gestellten Elternfragen überhaupt. Vor allem dann, wenn das Kind schon im Kindergarten an der Kasse steht und wissen will, warum es nicht einfach alles mitnehmen darf, was ihm im Supermarkt gefällt.
Als ehemalige Bankkauffrau kenne ich die Zahlenwelt der Erwachsenen ganz genau. Ich habe jahrelang erlebt, wie Menschen mit Geld umgehen – wo die größten Hürden liegen, welche Glaubenssätze das Konsumverhalten prägen und wie rasch man durch falsche Entscheidungen in finanzielle Schieflagen geraten kann. Als Mama habe ich später eine völlig neue Lektion gelernt: Die erste und wichtigste Finanzvorlesung findet nicht in einer Bankfiliale statt, sondern am Kassenband – direkt neben dem Süßigkeitenregal.
In diesem umfassenden Ratgeber erfährst du alles, was du über Taschengeld wissen musst. Wir schauen uns die aktuellen Richtwerte nach Alter an, klären die Frage, ob wöchentlich oder monatlich besser ist, und beleuchten die fünf häufigsten Fehler, die ich in meiner Praxis beobachte. Außerdem zeige ich dir, wie du Taschengeld sinnvoll als Werkzeug für Finanzbildung nutzt und welche Hilfsmittel – von der Spardose bis zum Kinderkonto – dein Kind optimal begleiten.
Ein gesetzliches Recht auf Taschengeld gibt es in Deutschland nicht. Die Tabellen und Empfehlungen bleiben eine Orientierungshilfe. Du als Elternteil entscheidest, was am besten zu eurer Familie, eurer Lebenssituation und eurem Budget passt.
1. Warum Taschengeld so viel mehr ist als nur Geld
Wenn Eltern mir sagen: „Mein Kind braucht doch noch kein Geld, es bekommt bei uns alles, was es braucht“, antworte ich immer das Gleiche: Bei Taschengeld geht es nicht um Konsum. Es geht um Bildung.
Taschengeld ist ein geschütztes Übungsfeld. Dein Kind lernt dabei fundamentale Lebenslektionen, die ihm später als Jugendlicher und Erwachsener ein sorgenfreies Leben ermöglichen:
-
Geld ist begrenzt: Dein Kind erfährt aus eigener Erfahrung, dass der Geldschein im Portemonnaie weg ist, sobald er einmal ausgegeben wurde.
-
Entscheidungen haben Konsequenzen: Wenn die Münze für ein Kaugummi draufgeht, fehlt sie nachher für das ersehnte Sammelheft.
-
Geduld und Zielsetzung: Dein Kind lernt das Prinzip des Ansparens kennen – ein Warten auf Belohnung (Delayed Gratification), was eine der wichtigsten Fähigkeiten für finanziellen Erfolg ist.
-
Gefahrloses Fehlerfragen: Dein Kind darf Fehler machen, solange die Beträge klein und die Auswirkungen überschaubar sind.
Der Klassiker im Familienalltag: Das Geld wird am Freitag voller Begeisterung für Glitzersticker ausgegeben. Schon am Samstag entdeckt dein Kind im Spielwarengeschäft ein tolles Auto, das es nun „unbedingt“ haben möchte – aber die Geldbörse ist leer.
Das fühlt sich für uns Eltern im ersten Moment hart und unschön an. Oft neigen wir dazu, einzuspringen und die Tränen mit einem Nachschuss zu trocknen. Doch genau in diesem Moment findet die Lektion statt: Ein verpuffter Euro mit sieben Jahren ist um ein Vielfaches günstiger als ein verpuffter Dispokredit mit 20 Jahren.
2. Richtwerte: Wie viel Taschengeld nach Alter?
Die folgenden Beträge basieren auf den gängigen Empfehlungen der Jugendämter und Finanzbildungsexperten. Es handelt sich um gerundete Orientierungswerte. Je nachdem, in welcher Region ihr lebt, wie euer Familienbudget aussieht und wie reif dein Kind ist, darfst du selbstverständlich nach oben oder unten abweichen.
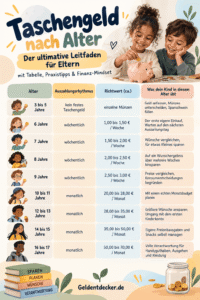
Wichtiger Grundsatz: Diese Beträge sind reines Taschengeld zur freien Verfügung deines Kindes. Pflichtausgaben wie Schulmaterial, die Grundausstattung an Kleidung oder das alltägliche Essen gehören nicht dazu. Wenn das Kind notwendige Dinge vom Taschengeld kaufen müsste, geht der Übungseffekt für Wünsche und Prioritäten verloren.
3. Der Auszahlungsrhythmus: Wöchentlich oder monatlich?
Eine der häufigsten Fragen in meinen Beratungssessions ist die Frage nach dem Rhythmus: Wann stellt man von wöchentlicher auf monatliche Auszahlung um?
Bis ca. 9 Jahre: Die wöchentliche Auszahlung
Jüngere Kinder leben im Hier und Jetzt. Zeitspannen von mehreren Wochen oder gar einem Monat sind für ein 6- oder 7-jähriges Kind abstrakt und greifbar unmöglich zu planen.
-
Vorteil: Eine Woche lässt sich überschauen.
-
Lerneffekt: Wenn das Geld bereits am Montag für ein Eis ausgegeben wurde, ist die Wartezeit bis zum nächsten Freitag absehbar. Das Kind erfährt die Konsequenz, ohne dass wochenlanger Frust entsteht.
Ab ca. 10 Jahren: Der Umstieg auf die monatliche Auszahlung
Mit dem Wechsel auf die weiterführende Schule verändert sich das Zeitverständnis. Nun ist der perfekte Zeitpunkt gekommen, um auf ein Monatsbudget umzustellen.
-
Vorteil: Jetzt wird aus einfachem Geld-Ausgeben ein echtes Budget-Management.
-
Lerneffekt: Das Kind muss vorausschauend planen. Wie viel Geld benötige ich am Anfang des Monats, wie viel möchte ich zurücklegen und was bleibt für das Monatsende übrig?
Die eiserne Grundregel für die Auszahlung
Ganz egal, für welchen Rhythmus ihr euch entscheidet: Zahlt das Taschengeld immer am selben Tag pünktlich und unaufgefordert aus! Ob in bar oder per Überweisung auf ein Kinderkonto – Verlässlichkeit ist um ein Vielfaches wichtiger als die genaue Summe.
Wenn Eltern das Taschengeld nur nach Lust und Laune oder auf Nachfrage auszahlen, entsteht kein Lerneffekt bezüglich Planungssicherheit. Stattdessen bringt man dem Kind vor allem eines bei: Betteln und Verhandeln.
4. Wofür ist das Taschengeld da – und wofür absolut nicht?
Damit das Experiment Taschengeld konfliktfrei funktioniert, braucht ihr klare Regeln im Haushalt.
Dafür ist das Taschengeld gedacht:
-
Sammelkarten, Sticker und kleine Hefte
-
Süßigkeiten und Extra-Snacks beim Ausflug
-
Kleines Spielzeug oder Extra-Zubehör
-
Kinokarten oder Ausflüge mit Freunden
-
Größere Sparziele (z. B. ein eigenes Tablet oder besondere Sportschuhe)
Dein Kind entscheidet bei diesen Dingen völlig selbstständig. Du als Elternteil mischst dich nicht in die Kaufentscheidung ein – selbst dann nicht, wenn du das Spielzeug für den größten Quatsch hältst oder genau weißt, dass die Plastikfigur nach zwei Tagen in der Ecke liegt. Genau diese eigene Erfahrung stiftet den eigentlichen Lernwert.
Dafür ist das Taschengeld NICHT gedacht:
-
Schulbedarf (Hefte, Stifte, Schulbücher)
-
Grundlegende Bekleidung (Winterjacke, alltagstaugliche Schuhe)
-
Reguläre Mahlzeiten und Mittagessen
-
Hygieneartikel des täglichen Bedarfs
Tipp für Teenager: Bei Jugendlichen ab 14 Jahren kann zusätzlich zum Taschengeld ein separates Kleidergeld eingeführt werden. Das ist eine hervorragende zweite Stufe der Finanzerziehung. Das Kleidergeld sollte jedoch strikt getrennt vom regulären Taschengeld verwaltet werden.
5. Das 3-Dosen-Prinzip: So lernen Kinder Sparen & Spenden
Einfach nur Geld in ein normales Sparschwein zu stecken, ist für viele Kinder langweilig, weil das Geld unsichtbar wird. Als Bankkauffrau habe ich ein einfaches System schätzen gelernt, das ich auch mit meinen eigenen Kindern nutze: Das 3-Dosen-System (oder 3-Gläser-Prinzip).
Anstatt das gesamte Taschengeld in eine einzige Spardose zu werfen, wird das Geld direkt am Auszahlungstag auf drei durchsichtige Gläser oder Dosen aufgeteilt:
-
Dose 1: Ausgeben (z. B. 60 %) Dieses Geld steht für spontane Wünsche im Alltag zur Verfügung – fürs Eis, die Zeitschrift oder kleine Mitbringsel.
-
Dose 2: Sparen (z. B. 30 %) Hier wird Geld für mittel- und langfristige Wünsche gesammelt. Ob das große Lego-Set, das neue Fahrrad oder das erste Festivalticket.
-
Dose 3: Spenden / Teilen (z. B. 10 %) Dieses Geld ist dafür da, anderen zu helfen. Dein Kind darf selbst entscheiden, wofür es spenden möchte – ob für das örtliche Tierheim, den Umweltschutz oder ein Projekt für andere Kinder. Das fördert Empathie und ein gesundes Verhältnis zu Wohlstand.
Empfohlene Helfer für den Start (Affiliate-Empfehlungen)
Damit das Sparen sichtbar wird und Spaß macht, empfehle ich durchsichtige Dosen oder spezielle Lern-Spardosen:
-
Empfehlung 1: Durchsichtige 3-Fächer-Spardose für Kinder* – Perfekt für den visuellen Überblick. Kinder sehen sofort, wie die Münzen wachsen.
-
Empfehlung 2: Buch-Tipp für Eltern: „Ein Hund namens Money“ von Bodo Schäfer* – Ein Klassiker der Finanzbildung, verpackt als spannende Kindergeschichte. Ideal zum Vorlesen ab 7 Jahren oder Selbstlesen ab 9 Jahren.
6. Rechtlicher Hintergrund: Der Taschengeldparagraph (§ 110 BGB)
Oft fragen mich Eltern: „Darf mein 10-Jähriger im Laden eigentlich einfach alles kaufen, was er möchte?“
Hier kommt das deutsche Zivilrecht ins Spiel. Rechtlich gilt für Kinder zwischen 7 und 18 Jahren der sogenannte Taschengeldparagraph (§ 110 BGB). Dieser besagt, dass ein von einem Minderjährigen ohne ausdrückliche Zustimmung der Eltern geschlossener Vertrag von Anfang an wirksam ist, wenn das Kind die vertragsmäßige Leistung mit Mitteln bewirkt, die ihm zu diesem Zweck oder zur freien Verfügung von den Eltern (oder Dritten mit Zustimmung der Eltern) überlassen worden sind.
Was bedeutet das konkret im Alltag?
-
Erlaubt: Dein Kind darf von seinem Taschengeld Dinge kaufen, die es sofort bar oder per Guthaben bezahlt (z. B. ein Buch, eine CD, ein Spielzeug).
-
Nicht erlaubt: Ratenkäufe, Abonnements, Schulden machen oder Käufe auf Rechnung sind durch den Taschengeldparagraphen nicht gedeckt. Hierfür ist immer die explizite schriftliche Zustimmung der Erziehungsberechtigten erforderlich.
7. Taschengeld und Hausarbeit: Warum du beides strikt trennen solltest
Es klingt auf den ersten Blick verlockend und logisch: Wer im Haushalt hilft, bekommt Geld. Räumt das Kind sein Zimmer auf, gibt es 2 Euro; mäht es den Rasen, gibt es 5 Euro.
In der Praxis führt dieses System jedoch fast immer in eine ungesunde Sackgasse. Es entsteht ein kaufmännisches Tauschgeschäft innerhalb der Familie:
-
Aus der Bitte „Räum bitte deinen Teller in die Spülmaschine“ wird schnell die Gegenfrage: „Was bekomme ich dafür?“
-
Das gemeinschaftliche Mithelfen im Alltag verkommt zum Verhandlungsthema.
-
Wenn das Kind gerade genug Geld hat, verweigert es schlichtweg die Mithilfe.
Noras Empfehlung für die Praxis:
Taschengeld ist ein fester Bildungsbetrag zum Üben. Das Mithelfen im Haushalt ist Teil der Familiengemeinschaft und wird grundsätzlich nicht bezahlt.
Wenn dein Kind sein Taschengeld aufbessern möchte, könnt ihr außergewöhnliche Extra-Jobs vereinbaren – Aufgaben, die über die normale Mithilfe hinausgehen und die du sonst vielleicht einer fremden Person bezahlen würdest (z. B. das gründliche Reinigen des Autos, das Sortieren des Dachbodens oder das Unkrautjäten im großen Garten).
8. Die 5 häufigsten Fehler bei der Finanzerziehung (und wie du sie vermeidest)
Aus meiner Arbeit mit Familien habe ich fünf typische Fallstricke identifiziert, die gut gemeint sind, aber den Lerneffekt zunichtemachen:
1. Zu früh mit festen Beträgen anfangen
Vor dem Schulalter fehlt Kindern meist noch das mathematische Verständnis für Geldwerte. Feste Wochenbeträge überfordern Kindergartenkinder schlichtweg. In diesem Alter reicht es völlig aus, das Kind beim Einkaufen einzelne Münzen übergeben zu lassen oder gemeinsam die Spardose zu füttern.
2. Unregelmäßige Auszahlung
„Ich habe gerade kein Kleingeld da, du bekommst es nächste Woche doppelt.“ Das ist der schnellste Weg, das System auszuhebeln. Kinder verlieren das Gefühl für Planungssicherheit. Mein Tipp: Lege dir zu Hause einen kleinen Puffer an passenden Münzen oder Scheinen an, damit du immer pünktlich zahlen kannst.
3. Taschengeld als Erziehungsmittel oder Strafe nutzen
Wer Taschengeld kürzt oder streicht, wenn die Schulnote schlecht war oder das Zimmer nicht aufgeräumt wurde, verknüpft Geld mit Strafe und Macht. Das Taschengeld bleibt ein verlässlicher Übungsbetrag. Erziehungskonflikte sollten immer getrennt vom Geld gelöst werden.
4. Jeden Kauf bewerten und kommentieren
„Glaubst du wirklich, dass du diese Plastikfigur brauchst? Das ist doch Schrott!“ Solche Kommentare nehmen deinem Kind die Autonomie. Auch wenn es dir schwerfällt: Lass dein Kind Fehler machen. Nur wenn es spürt, dass sich ein Fehlkauf schlecht anfühlt, entwickelt es echten Konsumsinn.
5. Nachschuss bei leerem Portemonnaie gewähren
Wenn das Geld am Mittwoch alle ist und du am Donnerstag doch noch den Euro fürs Eis zusteckst, lernt dein Kind nur eines: Limits sind verhandelbar. Das Taschengeld verliert seine Funktion als feste Budgetgrenze. Bleibe hier liebevoll, aber konsequent: „Ich verstehe, dass du gerne ein Eis hättest. Dein Taschengeld ist für diese Woche aufgebraucht. Am Freitag gibt es neues.“
9. Der Schritt ins digitale Zeitalter: Das erste Kinderkonto
Sobald dein Kind 10 bis 12 Jahre alt ist und monatlich Taschengeld bekommt, stellt sich die Frage nach der Digitalisierung. Wir leben in einer zunehmend bargeldlosen Gesellschaft – Online-Shopping, Kartenzahlung und Apps gehören für Jugendliche ganz selbstverständlich dazu.
Ein kostenloses Kinderkonto mit einer Prepaid- oder Debitkarte ist die perfekte Vorbereitung auf das Erwachsenenleben.
Worauf du bei einem Kinderkonto achten solltest:
-
Keine Überziehungsmöglichkeit: Das Konto muss auf Guthabenbasis geführt werden (kein Dispo möglich).
-
Gute Eltern-Steuerung: Du solltest als Erziehungsberechtigte(r) Einblick in die Umsätze haben und Limits festlegen können.
-
Benutzerfreundliche App: Eine klare, kinderfreundliche App hilft beim Überblick über die Einnahmen und Ausgaben.
Produkt-Empfehlungen für Kinderkonten (Affiliate-Empfehlungen)
-
[Empfehlung 1: Girokonto für Kinder bei der DKB / Comdirect / ING] (Affiliate-Link einfügen) – Kostenloses Kinderkonto inklusive Karte mit hervorragender Übersicht für Eltern und Kinder.
-
[Empfehlung 2: Taschengeldfreundliche Banking-App wie Bling oder Revolut <18] (Affiliate-Link einfügen) – Speziell entwickelte Apps für Familien mit visuellen Sparzielen und elterlichen Sicherheitsfunktionen.
10. Fazit: Klein anfangen, verlässlich bleiben & Vertrauen schenken
Finanzbildung ist kein Sprint, sondern ein Marathon. Beginne zum Schulstart mit einem kleinen, überschaubaren Betrag. Zahle das Taschengeld absolut verlässlich am selben Tag aus und gib deinem Kind die volle Freiheit, innerhalb der gesteckten Grenzen eigene Erfahrungen zu sammeln.
Mit den Jahren steigerst du den Betrag schrittweise und passt den Rhythmus von wöchentlich auf monatlich an.
Dein Kind muss nicht von Anfang an alles richtig machen. Es muss nur die Gelegenheit bekommen, im geschützten Rahmen deiner Familie zu üben.
Exklusiv für dich: Die GeldEntdecker-Taschengeld-Ampel!
Möchtest du die wichtigsten Richtwerte und Regeln übersichtlich an deinem Kühlschrank hängen haben?
Die Taschengeld-Ampel für den Kühlschrank: Alle Richtwerte aus diesem Beitrag gibt es als druckbare Übersicht mit einfacher Ampel-Logik.
👉 [Hier klicken, um die Taschengeld-Ampel kostenlos als PDF herunterzuladen / Hier Link zum Newsletter-Anmeldeformular einfügen]
Jetzt bist du dran! Welche Fragen oder Herausforderungen beschäftigen dich beim Thema Taschengeld aktuell am meisten? Schreib deine Erfahrung oder Frage gerne unten in die Kommentare – ich antworte dir persönlich und greife die spannendsten Themen in einem der nächsten Blogartikel auf!